如何构建特征尺子
已实测 · 项目 · 研究证据 · 2026 年 6 月 · 资料来源:报告 Geometry Construction for Statistical Factor Models(2026 年 6 月 27 日) · 全部项目
我做了什么
- 一组对照比较:估计方法不变,只改变特征尺子(格拉姆度量)的构建方式,共七种:原始平均;收缩 5%、10% 或 20%;只保留变动最大的 40 个方向;36 个月的指数加权移动平均(EWMA);EWMA 之后再只保留这 40 个方向。
- 对每种构建方式在 171 个滚动窗口上做压力测试。
- 同样的构建方法族和同类检验,也写进了我的 NA-IPCA 工具包中的
gcde(收缩、低秩和指数加权等方法族;FAIL_NOT_SPD等校验标签)。
对投研团队的价值 凡是在滚动窗口中估计大型协方差矩阵或二阶矩矩阵,都会遇到这个问题:原始估计保留的结构最多,但在这里的 171 个窗口中有 10 个无法求逆,而每种稳定化版本都可以求逆。在这一设计中,稳定化不改变拟合,只改变拟合在因子与截距之间的划分;它对投资组合的影响在《特征几何》中检验,那里各种尺子的排序并不稳健。
技能与工具 收缩与特征值过滤 EWMA 估计 条件数诊断 滚动压力测试
阅读提示。 以下是来自一份工作报告的描述性结果,并非出自已发表的论文;报告自己说明这些排序只是初步结果,也没有认定任何一种构建方式已可直接投入生产。设计与“为什么尺子很重要”一页中的固定窗口设计相同:定价相关的几列(包括预测 R²)不含截距(本模型中没有被任何因子解释的那部分预期收益)。报告把更高的横截面 R² 解读为定价改善,本页则把它读作拆分方式的不同。《特征几何》发现,在其组合检验中各尺子的排序并不稳健;各篇论文也都没有认定哪一把尺子最好。
背景
使用特征尺子(格拉姆度量)的模型必须先把它估计出来:在一个估计窗口内,对各特征两两乘积在股票之间取平均。直接取原始平均,能保留数据中的重叠结构,但数值上可能不稳定,因为少数几个方向的变动远大于其他方向。条件数衡量的正是这一点:用变动最大的方向上的变动,除以变动最小的方向上的变动;比值为 1,表示所有方向同样大。风险管理团队通常都会先稳定这类矩阵,例如收缩、只保留变动最大的若干个方向,或给近期月份更高的权重。这份报告保持估计方法不变,只改变特征尺子的构建方式,共七种版本:原始平均;向重新缩放的普通尺子(欧氏度量)收缩 5%、10% 或 20%;保留变动最大的 40 个方向、其余方向设一个小的下限;36 个月的指数加权移动平均(EWMA);以及 EWMA 之后再只保留变动最大的 40 个方向。基准是使用普通尺子的工具化主成分分析(IPCA),一种由特征决定股票因子暴露(股票在某个特征方向上的得分,或随某个因子变动的强弱)的标准因子模型。
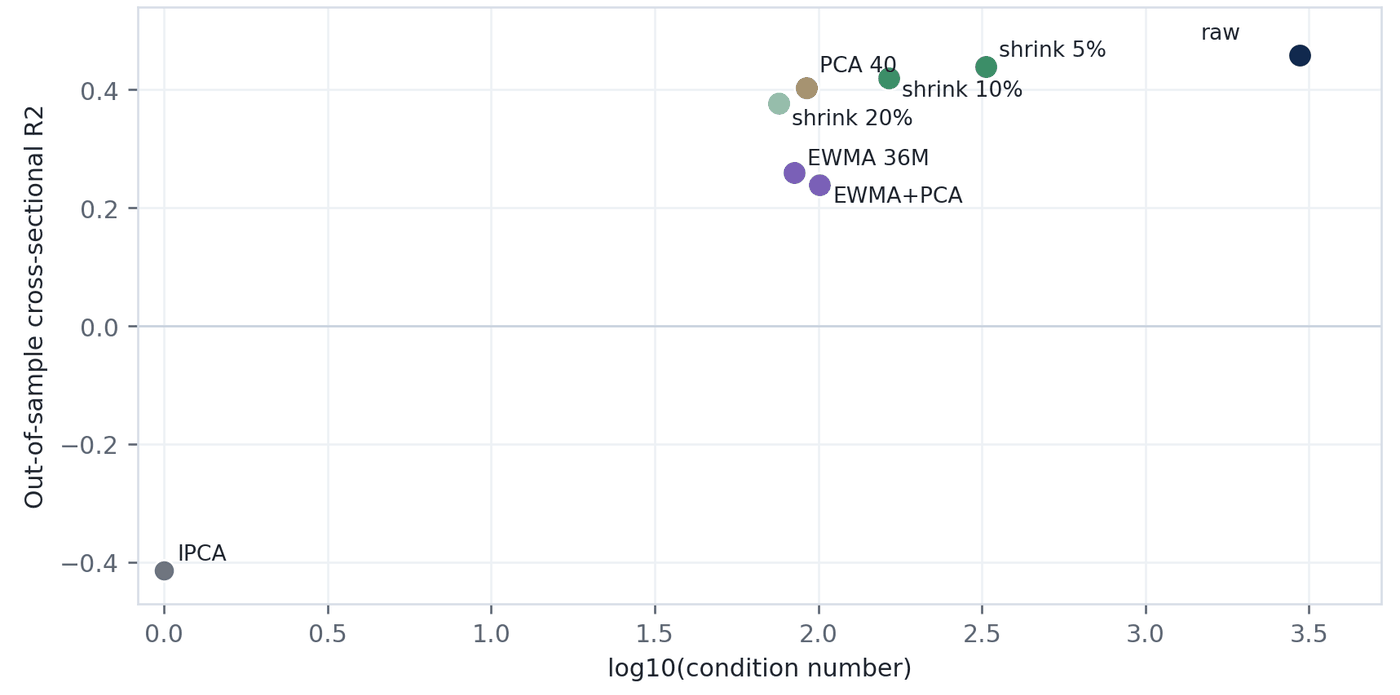
图表 1:横截面 R² 与数值稳定性的取舍
 (在新标签页打开大图)
要点。 原始平均的样本外横截面 R² 最高(0.458),但条件数也最高(2,963)。收缩 5% 后仍有 0.440,条件数降到 325.5;36 个月 EWMA 则降到 0.259。由于这一指标不含截距,数值更高只说明更多预期收益被归于因子,并不说明模型拟合得更好(见图表 2)。这是保留数据重叠结构与数值稳定之间的取舍。
图表 2:每个版本都在重新拆分同一个拟合
| 构建方式 | 横截面 R² | 预测 R² | 时间序列 R² | 总 R² | 条件数 |
|---|---|---|---|---|---|
| IPCA(普通尺子) | −0.414 | −0.033 | 0.679 | 0.862 | 1.0 |
| 原始平均 | 0.458 | 0.034 | 0.679 | 0.862 | 2,963.0 |
| 收缩 5% | 0.440 | 0.033 | 0.679 | 0.862 | 325.5 |
| 收缩 10% | 0.420 | 0.031 | 0.679 | 0.862 | 164.1 |
| 收缩 20% | 0.376 | 0.028 | 0.679 | 0.862 | 75.8 |
| 40 个方向 | 0.403 | 0.030 | 0.679 | 0.862 | 91.9 |
| EWMA,36 个月 | 0.259 | 0.019 | 0.679 | 0.862 | 84.5 |
| EWMA + 40 个方向 | 0.240 | 0.018 | 0.679 | 0.862 | 100.9 |
样本外,三个潜在因子;各行均已收敛。资料来源:报告 Geometry Construction for Statistical Factor Models,第 3 页(该页另列样本内结果与定价误差)。
要点。 八行的时间序列 R²(0.679)与总 R²(0.862)完全相同。尺子的每个版本都把同一个拟合拆分给因子与截距,只是拆法不同;随之变化的只有依赖拆分方式的定价指标(包括预测 R²)。
图表 3:原始的滚动尺子可能失效
| 构建方式 | 条件数中位数 | 有限值中的最大值 | 无法求逆的窗口数 |
|---|---|---|---|
| 普通尺子(单位矩阵) | 1.0 | 1.0 | 0 |
| 原始平均 | 4,031.2 | 13,615.0 | 10 |
| 收缩 5% | 377.6 | 522.4 | 0 |
| 收缩 10% | 187.9 | 264.8 | 0 |
| 收缩 20% | 86.2 | 122.4 | 0 |
| 40 个方向 | 102.1 | 146.5 | 0 |
| EWMA,36 个月 | 86.5 | 122.6 | 0 |
| EWMA + 40 个方向 | 102.5 | 146.8 | 0 |
每种构建方式在 171 个滚动窗口上逐一重新估计;报告没有说明窗口长度和起止日期。无法求逆的窗口,其条件数为无穷大。资料来源:报告 Geometry Construction for Statistical Factor Models,第 4 页。
要点。 逐个窗口重新估计时,原始平均的条件数中位数为 4,031,最高达 13,615,171 个窗口中有 10 个根本无法求逆。所有稳定化版本的条件数始终低于 523。报告给出的实务准则是:原始平均若不加稳定化处理(报告称之为安全层),就不要直接使用(第 4 页)。
延伸阅读
- 《特征几何》每月重新估计特征尺子,比较三个版本(半衰期 60 个月的 EWMA、等权 120 个月、滚动 60 个月),并把每个版本一直追踪到投资组合。
- 《特征空间度量》把尺子本身的估计误差计入置信区间。
- 相关项目:NA-IPCA 工具包(这些构建方式与检验的软件实现)· 为什么尺子很重要。