为什么尺子很重要
已实测 · 项目 · 研究证据 · 2026 年 6 月 · 资料来源:研讨会幻灯片 When Geometry Matters(2026 年 6 月 24 日)与报告 Statistical Factor Models Carry a Hidden Ruler(2026 年 6 月 27 日) · 全部项目
我做了什么
- 在 153 个特征管理组合上,用固定窗口和逐月重新拟合两种设计比较 IPCA、QZ-IPCA 与 NA-IPCA(从 1963 年 7 月起估计,在 2007 年 3 月至 2025 年 11 月评估)。
- 拟合与拆分分开报告,归因的变化就不会被误当作拟合变好。
- 依据复现记录把截距加回去,重新计算。
对投研团队的价值 用于风险与归因的统计因子模型都得选定用哪把尺子;标准实现默认就用普通尺子,而且往往不加说明。更换因子模型,即使没有任何新信息,也可能改变所报告的因子归因;把归因变化当作信号之前,先检查拆分方式。
技能与工具 潜在因子模型 153 个特征上的主成分分析 样本外 R² 分解 依据存档记录复现
背景
用于风险归因或收益归因的因子模型,要把预期收益拆成两部分:归于各因子的部分,以及截距,即本模型中没有被任何因子解释的那部分预期收益。要做这种拆分,模型需要一把尺子。给每个特征一个权重再相加,每只股票就得到一个分数;这样的加权和称为特征方向(它不是投资组合)。尺子就是用来衡量一个特征方向有多大、两个特征方向重叠多少的规则。普通尺子(欧氏度量)只看方向的权重本身;特征尺子(格拉姆度量)则看这个方向给真实股票打出的分数。标准实现默认使用普通尺子,却不加说明。在 153 个美国股票特征上,换尺子不改变拟合,只改变拆分。因此,即使没有任何新信息,只要更换风险模型或归因模型,所报告的因子归因就可能随之改变。
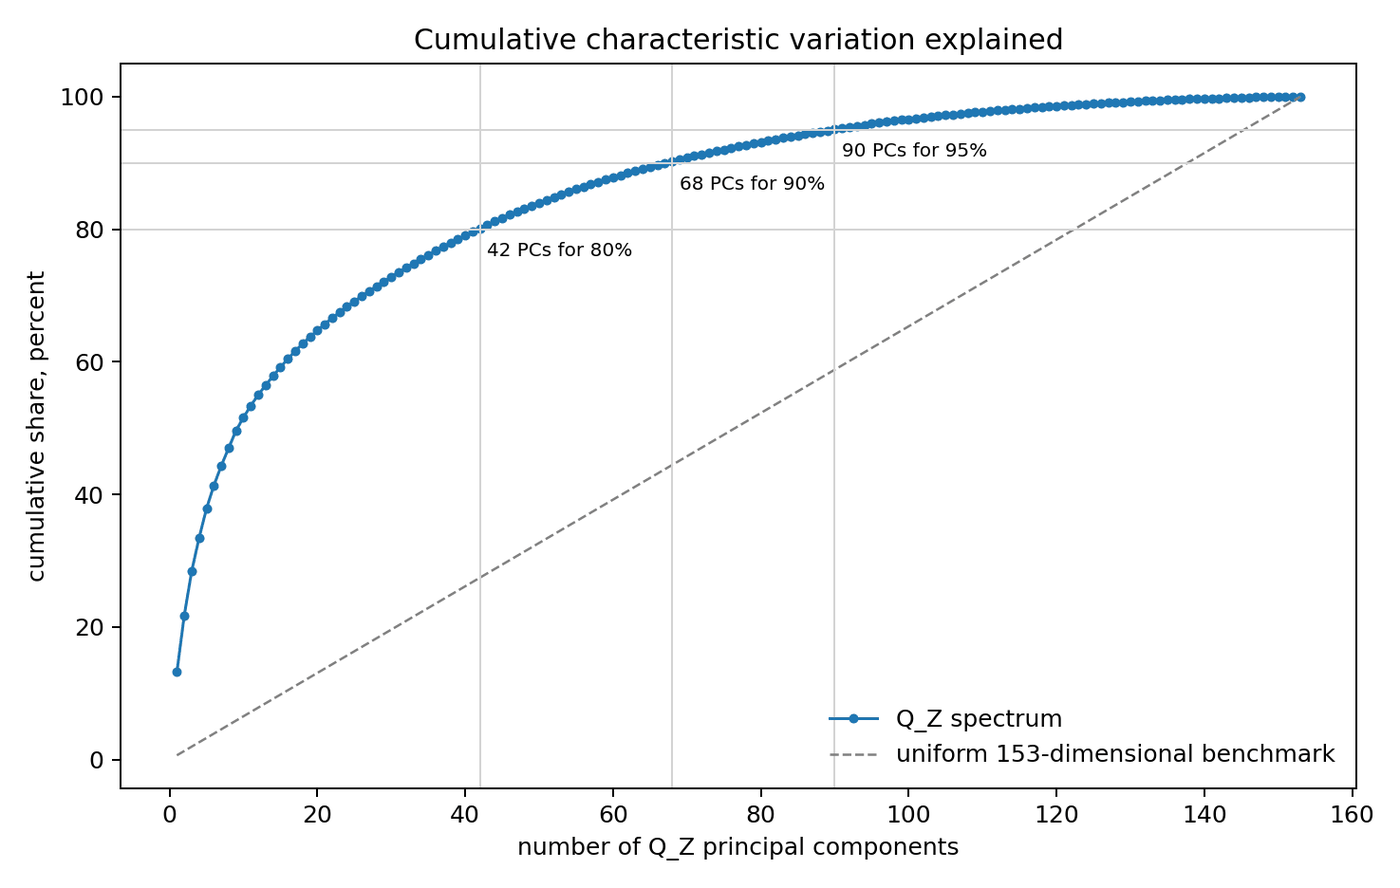
图表 1:153 个特征,变动却集中在少得多的方向上
 (在新标签页打开大图)
要点。 42 个方向约占总变动的 80%,67 至 68 个方向约占 90%,视所用月份而定(报告第 2 页):特征库内部重叠严重,所以怎样衡量重叠,是一项实实在在的建模选择。这里数的是特征本身的变动方向,不是被定价的风险个数。
图表 2:拟合相同,拆分不同
| 模型 | 尺子 | 横截面 R² | 预测 R² | 时间序列 R² | 总 R² |
|---|---|---|---|---|---|
| IPCA | 普通尺子 | −0.414 | −0.033 | 0.679 | 0.862 |
| QZ-IPCA | 特征尺子 | 0.458 | 0.034 | 0.679 | 0.862 |
| NA-IPCA | 特征尺子,截距设上限 | 0.462 | 0.035 | 0.679 | 0.862 |
样本外:用 1963 年 7 月至 2007 年 2 月估计,在 2007 年 3 月至 2025 年 11 月评估;每个模型含三个潜在因子(模型从数据中推断的共同驱动因素),测试资产为 153 个特征管理组合。IPCA 即工具化主成分分析。资料来源:报告 Statistical Factor Models Carry a Hidden Ruler,第 2 页;样本区间见研讨会幻灯片第 23 页;加回截距后的重新计算依据复现记录。
要点。 三个模型的时间序列 R² 与总 R² 保留三位小数时都相同,横截面 R² 却从 −0.414 升至 0.458,预测 R² 也从 −0.033 升至 0.034。每个模型也都估计截距,而这两列只计入归于因子的那部分预期收益。因此,这两处跃升反映的是拆分方式的不同,而不是拟合或预测变好了:把截距加回去后,IPCA 与 QZ-IPCA 的预测完全相同(报告本身把这一跃升解读为定价改善)。此外,模型估计一次后连续 18 年不再更新,只能算压力测试,并非实务做法。
图表 3:逐月重新估计后,差距明显缩小
| 模型 | 横截面 R² | 预测 R² |
|---|---|---|
| IPCA | 0.523 | 0.054 |
| QZ-IPCA | 0.589 | 0.051 |
| NA-IPCA | 0.592 | 0.050 |
每个模型每月用此前 20 年的数据重新估计;与图表 2 不同,这里每个模型还含六个可观测因子(Fama–French 五因子加动量)。共 34,425 个组合月,2007 年 3 月至 2025 年 11 月。报告中其余几列 R² 衡量的是提前一个月的预测,不能与图表 2 比较。资料来源:报告 Statistical Factor Models Carry a Hidden Ruler,第 2 页;窗口长度见研讨会幻灯片第 31 页;可观测因子与各列定义依据复现记录。
要点。 逐月重新估计时,IPCA 的横截面 R² 为 0.523,使用特征尺子的两个模型为 0.589 至 0.592,差距远小于图表 2;预测 R² 则略低(两者分别为 0.051 和 0.050,IPCA 为 0.054)。这一设计改变的不止是尺子:逐月重新估计消除了 IPCA 在固定窗口下的大部分劣势,还加入了可观测因子。这几列同样不含截距,因此两处差距都不能说明预测变好或变差。