教学讲义:金融统计
我担任帝国理工学院商学院研究生计量经济学课程“金融统计”(Financial Statistics)的研究生助教时撰写的课程总结与习题详解,仅供学术用途。
教学 · 项目 · 风险管理与金融工程硕士课程,2023 年秋季 · 96 页 · 全部项目
我做了什么
- 八篇课程总结,覆盖第 1–16 讲;七套每周习题详解;一个 delta 方法的完整示例;证明过程和对学生提问的解答都逐步写出。
- 内容包括:最小二乘与截距的作用;假设检验;矩估计与广义矩估计(GMM);似然比检验、Wald 检验与 F 检验;平稳性、白噪声与自回归过程;delta 方法。
- 课程总结依循本课程的讲授内容;其中的讲解、习题解答与示例由我撰写。
为什么放在这里 讲义逐步讲解的,正是我在研究中使用的计量方法:回归推断、GMM、似然比类检验和时间序列基础。
技能与工具 计量经济学与统计推断 技术写作 教学与辅导
阅读提示。 讲义为 2023–24 届学生撰写,未经同行评审,部分页面为手写。公开版删去了原版的献词、前言信、合影与仅限本届学生的说明。仅供学术用途:可在注明出处的前提下用于阅读、引用、教学与研究。
图表 1:讲义中的两页
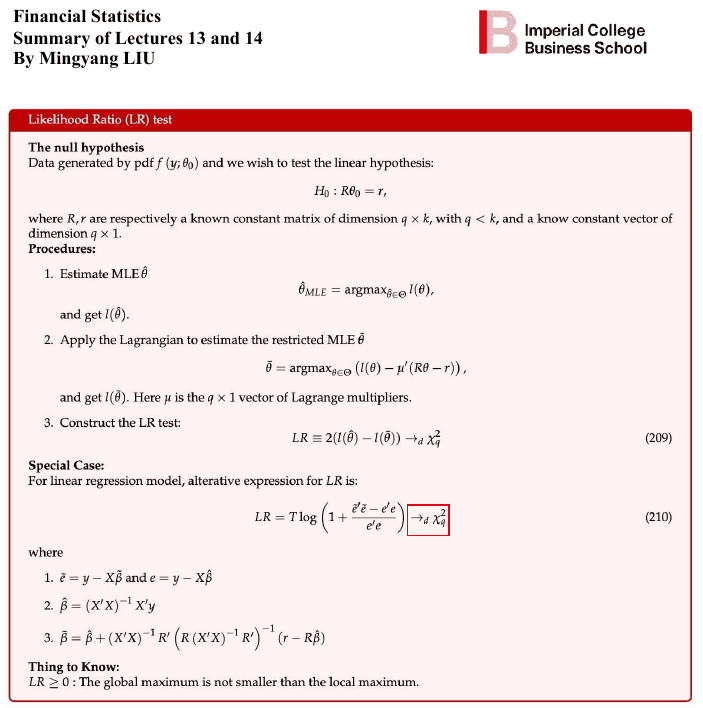
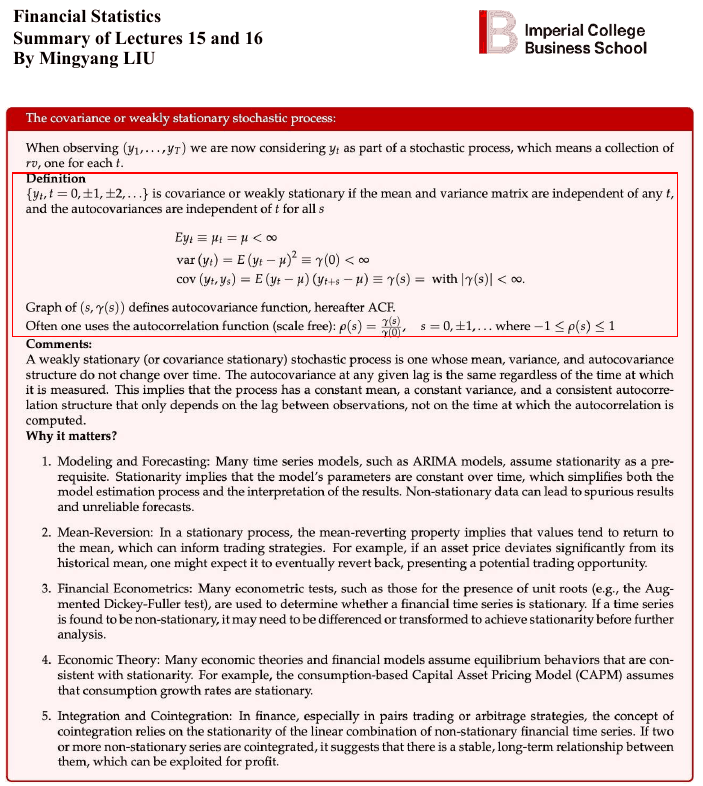
公开版(共 96 页)第 67 页与第 76 页:似然比检验(第 13–14 讲)与弱平稳(第 15–16 讲)。资料来源:教学讲义(PDF,仅供学术用途)。
图表 2:目录
| 部分 | 内容 |
|---|---|
| 课程总结 | 第 1–2、3–4、5–6、7–8、9–10、11–12、13–14、15–16 讲(共八篇) |
| 习题详解 | 第 1–7 周(共七套) |
| 示例 | 最小二乘的矩阵写法与求和写法,以及截距的作用;delta 方法,附投资收益率的例子 |
图表 3:学生反馈
学生评教 4.8 分(满分 5 分;2024–25 届评教)。2023、2024 年两度获学生提名卓越教学奖(Excellence in Teaching Award)。