金融统计(Financial Statistics),研究生助教
2023、2024
风险管理与金融工程硕士项目(MSc Risk Management & Financial Engineering),帝国理工学院商学院
学生评教 4.8 分(满分 5 分),两年均获学生提名卓越教学奖(Excellence in Teaching Award)。我为该课程编写了 96 页的教学讲义,仅供学术使用。
证件姓名为刘杨(Yang Liu)。刘明杨(Mingyang Liu)是我成年时起用的名字,部分名录仍使用 Yang Liu。
我于 2026 年获帝国理工学院金融学博士学位,今年首次参加学术就业市场。我现任帝国理工学院量化金融卓越中心(在新标签页打开)(Imperial Centre of Excellence in Quantitative Finance)访问研究员,继续推进下文介绍的研究计划。
正在参加 2026–27 学年学术就业市场。
我的研究领域是实证资产定价、机器学习与金融大数据、金融计量。我的论文构成一个完整的研究体系,围绕一个问题展开:每个基于特征的因子模型,在给出任何结论之前,都必须先决定如何度量和比较特征空间中的方向。我把这一度量选择称为“尺子”。尺子本身不增加任何信息,却可能决定模型识别出哪些因子、拟合收益如何在因子与阿尔法之间拆分,以及投资者最终持有什么组合。各篇论文从识别与估计一路追踪尺子的作用,直到投资组合选择;其中《几何框架》把尺子发展为无套利 IPCA(NA-IPCA),并给出其识别理论与统计推断。
五篇论文,每篇单独考察一项建模选择:
一项进行中的研究把这项工作推广到公司债券(与 Paolo Zaffaroni 教授合作)。每篇论文都可独立成篇;合在一起,它们表明尺子是一项在每个环节都有后果的建模选择,从识别、推断到归因与组合构建。
《尺子很重要:因子暴露、归因与投资组合风险》
工作论文,2026 年 11 月 · 含网络附录共 107 页(英文)
受邀研讨会报告:剑桥大学经济学院,2026 年 11 月 4 日(即将举行);洛桑联邦理工学院(EPFL),2026 年 6 月 16 日(在新标签页打开)(题为 No-Arbitrage Factor Geometry,内容为本文的前期研究)
研究问题。公司特征被广泛用于估计条件因子载荷,更大的特征库可以更好地拟合收益。但拟合更好,并不能说明估计出的载荷代表了哪些股票头寸。这一问题同时关系到研究者(把拟合收益归因于各类因子)和投资者(用载荷控制共同收益风险)。本文为此提供度量和系统的实证证据。
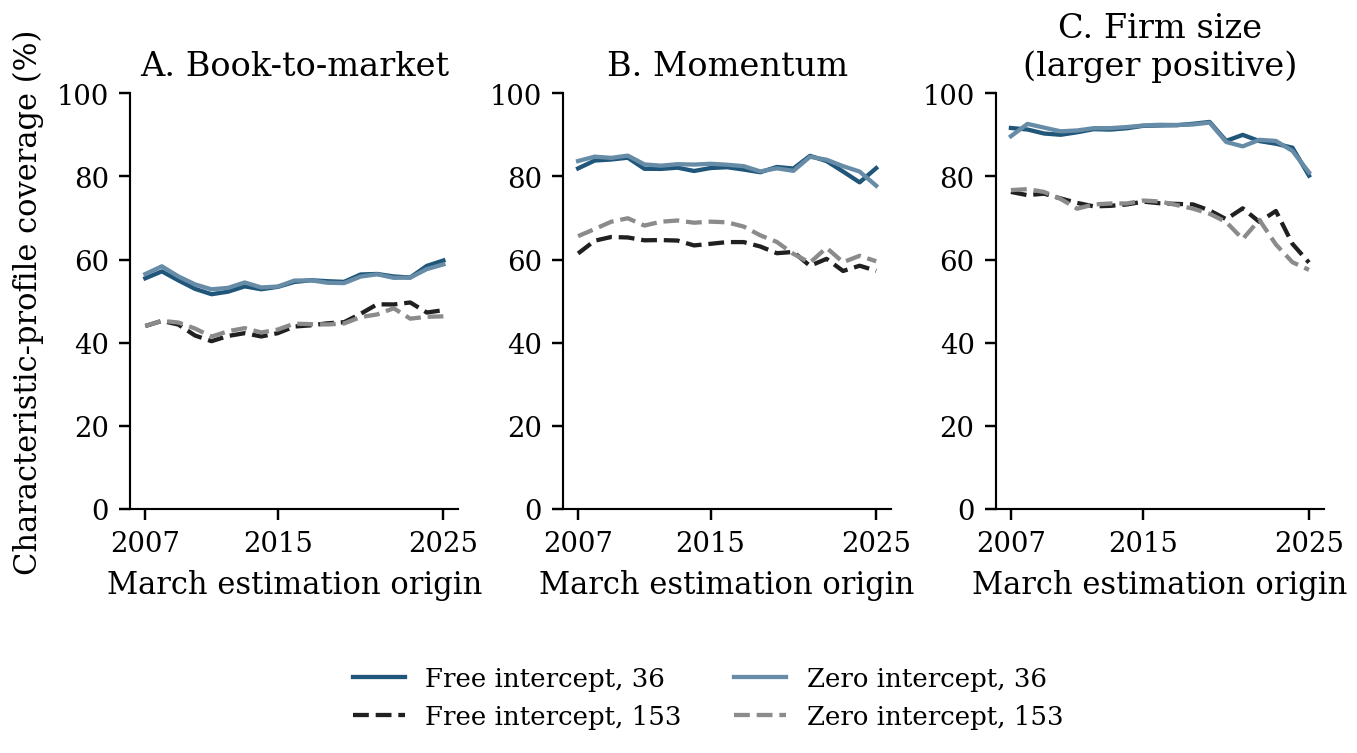
与已有文献的关系。IPCA 与收益预测的机器学习模型(Kelly, Pruitt and Su, 2019; Gu, Kelly and Xiu, 2020)主要以拟合评价;本文追问估计出的载荷在股票层面代表什么,并表明动量覆盖率的下降是实证结果,而非增加变量带来的机械稀释。关于潜在因子下定价误差的研究(Choi and Yuan, 2026)关注阿尔法;本文度量在拟合收益不变时,共享暴露如何改变归因。关于对冲共同风险的特征组合的研究(Daniel, Mota, Rottke and Santos, 2020)依据收益协方差选择对冲;本文固定特征目标,表明暴露参照决定由哪些股票来实现它。本文并未提出新的估计量,而是表明:评价因子模型,除了收益拟合,还应看它所代表的经济暴露,以及这些暴露所支持的投资组合决策。
《预测相同,组合不同:因子标准化与正则化》
工作论文,2026 年 10 月 · 含网络附录共 116 页(英文)
两个分别估计的 IPCA 设定只在载荷的标准化方式上不同(欧氏度量或格拉姆度量),预测几乎相同;但在同一个因子协方差惩罚数值下,两者组合未计交易成本的夏普比率分别为 0.69 和 1.07。本文推导出一种惩罚换算方式,使组合持仓在等价的模型表示之间保持不变;按此换算后,两个组合随之一致(第 3 页)。
《因子模型中的特征空间度量:识别与推断》
SSRN 预印本,2026 年 9 月
两个因子模型可以给每只股票相同的拟合收益,却把它以不同方式归于潜在因子、可观测因子与截距;本文表明,决定这一拆分的是特征空间上选用的度量(内积),即“尺子”这一衡量约定;本文还给出计入度量本身估计误差的置信区间。
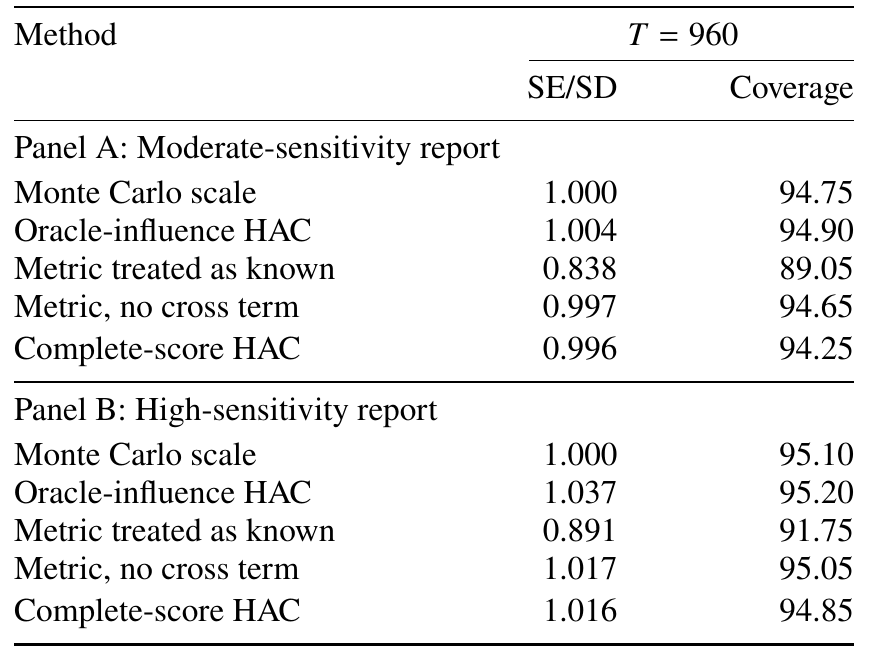
框架论文:A Geometric Framework for Identification in Characteristic-Based Factor Models(《基于特征的因子模型中识别问题的几何框架》;SSRN 预印本,2026 年 3 月,提出 NA-IPCA,其推断理论在本文中进一步深化;PDF、SSRN)
《如何解读估计的定价误差:来自基于特征的收益预测的证据》
工作论文,2026 年 9 月
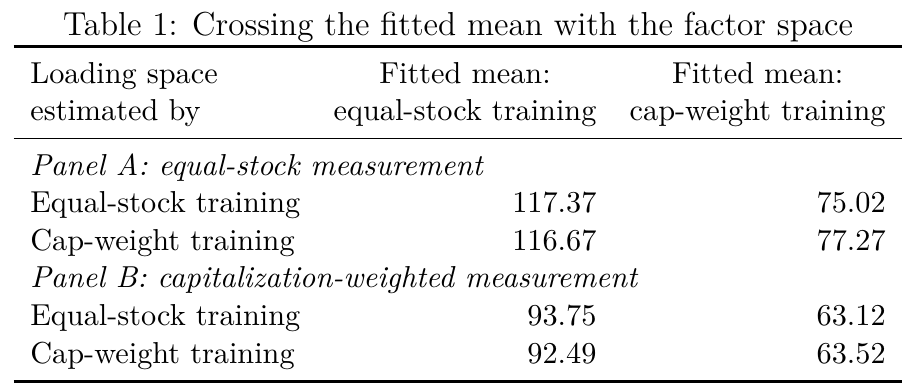
本文在同一批美国股票上,把每个模型的预期收益估计与每个模型的因子交叉搭配,发现等权训练与市值加权训练之间的阿尔法差距,主要反映预期收益估计的不同,而历史残差诊断对预测选择帮助有限(探索性证据)。
《因子暴露还是截距?基于无套利 IPCA 的公司债券预期收益识别》
与 Paolo Zaffaroni 合著 · 撰写中
本文基于公开的 TRACE 数据,用无套利 IPCA(NA-IPCA)研究公司债券特征对收益的预测力来自因子暴露,还是来自因子未能解释的截距,以及这一划分有多少取决于尺子(度量)的选择和截距上限。
支撑《预测相同,组合不同》滚动估计的 Python 工具包:估计 IPCA、QZ-IPCA 与 NA-IPCA,并附度量诊断,已用于 618 个逐月滚动估计窗口;每次估计均保存完整运行记录,并与独立的 MATLAB 参考实现交叉验证。学术用户可索取。
五篇论文如何衔接,并附交互图表:mingyangliu.org 上的研究主线
2023、2024
风险管理与金融工程硕士项目(MSc Risk Management & Financial Engineering),帝国理工学院商学院
学生评教 4.8 分(满分 5 分),两年均获学生提名卓越教学奖(Excellence in Teaching Award)。我为该课程编写了 96 页的教学讲义,仅供学术使用。
2024.05–至今
帝国理工学院学生投资基金(在新标签页打开)(Imperial Student Investment Fund),帝国理工学院商学院 · 顾问;曾任执行委员会暨顾问委员会主席
学生投资基金是一个面向学生的金融实验室:学生在这里把课堂上学到的金融知识运用到真实市场中。我与金融系主任合作,协助把基金发展为教学实验室,并协助搭建其 Python 研究平台;学生在平台上使用伦敦证券交易所集团(LSEG)数据库中真实的交易级市场数据开展研究。
作为导师,我指导学生把课程中的理论知识转化为投资决策,并带领基金学生团队参加 2026 年 QRT 量化竞赛(模拟交易竞赛):四支队伍进入决赛,两支分获第二、三名。
我组织并协调实验室与 Qube Research & Technologies(在新标签页打开)(QRT)及 LSEG(在新标签页打开) 的教学活动,包括 QRT 的交易与风险管理培训课程,以及基于 LSEG Workspace 的组合优化培训。
2019–2026
帝国理工学院商学院
导师:Paolo Zaffaroni 教授(在新标签页打开)(主导师)、Pasquale Della Corte 教授(在新标签页打开)
博士学位论文:No-Arbitrage IPCA: A Framework for Cross-Sectional Asset Pricing(《无套利 IPCA:横截面资产定价框架》),全文备索。
金融系博士项目,含金融学研究型硕士(MRes in Finance,2020 年,Distinction);2026 年 8 月获授博士学位 · 全额博士奖学金
2017–2019
哥伦比亚大学
硕士学位论文:Diffusion Index Forecasting: A Robust Estimator for Common Shock(《扩散指数预测:一种针对共同冲击的稳健估计量》);导师:白聚山(Jushan Bai)教授(在新标签页打开)
2014–2017
密歇根大学安娜堡分校
两个完整专业:经济学;数学(金融数学与风险管理方向)· University Honors(学业荣誉)
2026.06–至今
量化金融卓越中心(在新标签页打开)(Imperial Centre of Excellence in Quantitative Finance),帝国理工学院商学院金融系
合作导师:Robert Kosowski 教授(在新标签页打开),中心联席主任
访问期研究计划:面向横截面资产定价与投资组合选择的经济约束型机器学习。
2018.05–2019.05
哥伦比亚大学经济系
构建扩散指数与因子模型,从大规模混频宏观数据中提取通胀与利率的共同因子;用稳健主成分分析处理缺失值、数据修订、异常值与结构突变。
2016.06–2017.01
密歇根大学数学系
以 Lihir Gold Limited 首次公开发行(IPO)为案例,用二叉树模型对一座金矿做实物期权估值。
帝国理工学院商学院金融系
博士主导师 · p.zaffaroni@imperial.ac.uk
帝国理工学院商学院金融系
博士导师 · p.dellacorte@imperial.ac.uk
帝国理工学院商学院金融系;帝国理工学院量化金融卓越中心联席主任
访问研究员合作导师 · r.kosowski@imperial.ac.uk
金融学副教授(Associate Professor of Finance),帝国理工学院商学院
求职事务教师联系人(Faculty placement contact) · s.sundaresan@imperial.ac.uk · +44 20 7594 6449
系务运营协调员(Departmental Operations Coordinator),帝国理工学院商学院
求职事务行政联系人(Placement administrator;分发简历、协助递交推荐信) · k.hart@imperial.ac.uk
每篇论文的交互图表、图表背后的数据文件,以及 NA-IPCA 工具包的说明(代码可索取),均见 mingyangliu.org。另见学术简历(PDF)与数据与代码。